أصبح امتلاك شقة سكنية في التجمع الخامس من أهم الأهداف التي يسعى إليها الكثير من الأفراد والعائلات في مصر، خاصة مع التطور العمراني الكبير الذي تشهده القاهرة الجديدة، وتوافر الخدمات والمرافق الأساسية والترفيهية التي تجعل المنطقة واحدة من أبرز الوجهات السكنية والاستثمارية. ومع ارتفاع أسعار العقارات وزيادة الطلب على الوحدات السكنية المتميزة، بدأ الكثير من الأشخاص في البحث عن حلول تمويلية تساعدهم على شراء شقة مناسبة دون الحاجة إلى دفع قيمتها بالكامل دفعة واحدة.
ومن هنا تبرز أهمية البحث عن شقق تمويل عقاري بالتجمع الخامس باعتبارها فرصة للراغبين في امتلاك وحدة سكنية من خلال نظام تمويلي يعتمد على دفع مقدم من قيمة العقار، ثم سداد المبلغ المتبقي على أقساط شهرية وفقًا لشروط جهة التمويل وفترة السداد المتفق عليها. ويساعد هذا النظام المشترين على توزيع تكلفة شراء العقار على فترة زمنية أطول، بما يمنحهم مرونة أكبر في إدارة ميزانيتهم والتخطيط لمستقبلهم المالي.
ولا يقتصر اختيار الشقة المناسبة على معرفة سعرها أو طريقة سداد قيمتها فقط، بل يجب الاهتمام بموقع الوحدة، وجودة البناء، والمرافق المحيطة بها، ومدى ملاءمتها للاحتياجات اليومية. كما ينبغي التأكد من أن العقار يستوفي المتطلبات القانونية والفنية التي تحددها جهة التمويل قبل الموافقة على منحه التمويل العقاري.
في هذا الدليل، سنتعرف على مفهوم التمويل العقاري، وشروط الحصول عليه، وأهم المناطق التي يمكن البحث فيها عن شقق بالتجمع الخامس، بالإضافة إلى المستندات المطلوبة ومميزات وعيوب هذا النظام، وكيف يمكن الاستفادة من خبرة شركة قوافل للتطوير العقاري في اختيار وحدة سكنية مناسبة داخل القاهرة الجديدة.
ما المقصود بالتمويل العقاري للشقق السكنية؟
التمويل العقاري هو نظام تمويلي يتيح للأفراد شراء وحدات سكنية أو عقارات من خلال الحصول على تمويل من بنك أو شركة متخصصة في التمويل العقاري، بحيث يتحمل المشتري جزءًا من قيمة العقار كمقدم، بينما تقوم جهة التمويل بسداد الجزء المتبقي وفقًا للاتفاق المبرم بين الأطراف.
ويقوم المشتري بعد ذلك بسداد قيمة التمويل على أقساط دورية، غالبًا شهرية، خلال مدة زمنية يتم تحديدها بناءً على قيمة الوحدة والدخل الشهري والقدرة الائتمانية للعميل وشروط الجهة الممولة.
ويختلف التمويل العقاري عن أنظمة التقسيط المباشر التي تقدمها شركات التطوير العقاري؛ ففي التمويل العقاري تكون جهة التمويل طرفًا أساسيًا في العملية، بينما في التقسيط المباشر يتفق العميل مع المطور العقاري على المقدم ومدة الأقساط وآلية السداد.
كيف يعمل نظام التمويل العقاري؟
تمر عملية الحصول على التمويل العقاري بعدة خطوات أساسية، تبدأ باختيار الوحدة السكنية المناسبة والتأكد من إمكانية تمويلها، ثم التقدم بطلب إلى البنك أو شركة التمويل العقاري.
بعد ذلك، تقوم الجهة الممولة بدراسة الملف الائتماني للعميل والتحقق من دخله والتزاماته المالية، كما يتم تقييم العقار للتأكد من قيمته ومدى استيفائه للشروط المطلوبة.
وعند الموافقة على الطلب، يتم الاتفاق على قيمة التمويل والمقدم وفترة السداد ومعدل العائد، ثم استكمال الإجراءات القانونية وتوثيق الضمانات اللازمة.
هل التمويل العقاري مناسب لشراء شقة في التجمع الخامس؟
يمكن أن يكون التمويل العقاري خيارًا مناسبًا للأشخاص الذين يرغبون في شراء شقة بالتجمع الخامس ولا يفضلون دفع كامل قيمة العقار مقدمًا، بشرط أن تكون الوحدة مؤهلة للتمويل وأن تتوافق مع ضوابط جهة التمويل.
لكن من المهم معرفة أن ليس كل شقة معروضة للبيع في التجمع الخامس تكون قابلة للتمويل العقاري؛ إذ ترتبط الموافقة بحالة العقار القانونية، وإمكانية تسجيله أو استيفائه للضمانات المقبولة، إلى جانب الشروط الائتمانية الخاصة بالمشتري.
لذلك، يجب التأكد من قابلية الوحدة للتمويل قبل دفع أي مقدم أو توقيع عقد شراء نهائي.
اضغط هنا للتعرف علي مشاريع شركة قوافل للتطوير العقاري
لماذا يبحث الكثيرون عن شقق تمويل عقاري بالتجمع الخامس؟
يتميز التجمع الخامس بموقعه داخل القاهرة الجديدة، وبقربه من عدد كبير من المحاور والطرق الرئيسية والمناطق الخدمية، وهو ما يجعله من الخيارات المفضلة للراغبين في السكن داخل مجتمع عمراني متطور.
ومع تنوع الوحدات السكنية واختلاف مساحاتها ومستوياتها السعرية، يبحث المشترون عن طرق تساعدهم على امتلاك عقار في المنطقة دون تحمل أعباء مالية كبيرة في البداية.
ومن أبرز الأسباب التي تزيد الاهتمام بشقق التمويل العقاري بالتجمع الخامس:
تسهيل امتلاك وحدة سكنية
يمنح التمويل العقاري فرصة للأشخاص الذين يمتلكون دخلًا ثابتًا ويرغبون في شراء شقة، لكنهم لا يمتلكون كامل قيمتها في الوقت الحالي.
فبدلًا من الانتظار لسنوات حتى يتمكن المشتري من تجميع المبلغ بالكامل، يمكنه الاستفادة من التمويل بعد استيفاء الشروط، وسداد قيمة العقار على مراحل.
تنوع الاختيارات السكنية
يضم التجمع الخامس مناطق سكنية متعددة، تختلف من حيث الموقع والمساحات ومستوى الخدمات وطبيعة المباني.
وهذا التنوع يساعد المشتري على المقارنة بين عدد من الوحدات واختيار العقار الذي يتناسب مع احتياجاته وإمكانياته المالية.
الاستفادة من موقع القاهرة الجديدة
تتمتع القاهرة الجديدة بشبكة طرق ومحاور تربطها بمناطق مختلفة من القاهرة، كما تضم مجموعة متنوعة من المؤسسات التعليمية والطبية والتجارية.
ويُعد هذا العامل مهمًا عند شراء شقة للسكن، لأنه يؤثر على سهولة التنقل وجودة الحياة اليومية، كما قد يكون له دور في جاذبية العقار مستقبلًا.
التخطيط المالي على المدى الطويل
يساعد التمويل العقاري على توزيع تكلفة شراء الوحدة على فترة زمنية محددة، وهو ما يتيح للمشتري تنظيم مصروفاته والتزاماته المالية بصورة أكثر وضوحًا.
ومع ذلك، ينبغي حساب إجمالي تكلفة التمويل وليس قيمة القسط الشهري فقط، حتى يكون قرار الشراء مبنيًا على صورة مالية متكاملة.
أهم مناطق التجمع الخامس التي يمكنك البحث فيها عن شقق للتمويل العقاري
قبل البحث عن شقة بنظام التمويل العقاري، من الضروري التعرف على المناطق السكنية المختلفة داخل التجمع الخامس، لأن الموقع من أهم العوامل التي تؤثر على سعر الوحدة ومدى ملاءمتها للسكن والاستثمار.
وفيما يلي أبرز المناطق التي تستحق الدراسة عند البحث عن شقة في القاهرة الجديدة.
1. منطقة النرجس
ارخص اسعار الشقق في النرجس
منطقة سكنية مميزة في التجمع الخامس
تُعد منطقة النرجس من المناطق السكنية المعروفة في التجمع الخامس، وتتميز بتنوع العقارات الموجودة بها، سواء الشقق السكنية أو العمارات المستقلة، بالإضافة إلى قربها من مجموعة من الخدمات والمحاور الرئيسية.
وتناسب المنطقة العائلات التي تبحث عن بيئة سكنية هادئة نسبيًا، مع إمكانية الوصول إلى المرافق التعليمية والطبية والتجارية في القاهرة الجديدة.
وعند البحث عن شقق تمويل عقاري في النرجس، يجب التأكد من الوضع القانوني للعقار، ومدى إمكانية تقديمه كضمان للجهة الممولة، إلى جانب مقارنة الأسعار والمساحات والتشطيبات.
2. منطقة بيت الوطن
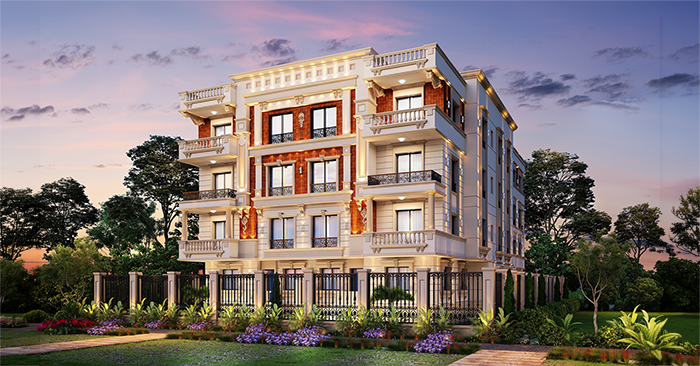
شقق للبيع في بيت الوطن بالتقسيط
تعتبر منطقة بيت الوطن من المناطق التي حظيت باهتمام كبير من الباحثين عن شراء العقارات في القاهرة الجديدة، بفضل موقعها وتخطيط أحيائها وتنوع المشروعات السكنية بها.
وتضم المنطقة عددًا من الأحياء السكنية التي تختلف في مواقعها وقربها من المحاور والطرق الرئيسية ومناطق الخدمات.
وتوفر بيت الوطن فرصًا متنوعة للمشترين، سواء كانوا يبحثون عن شقة للسكن العائلي أو وحدة عقارية بهدف الاستثمار طويل الأجل.
لكن يجب الانتباه إلى أن بعض الوحدات قد تكون تحت الإنشاء أو مرتبطة بعقود بيع مع المطور، وهو ما قد يؤثر على إمكانية قبولها في نظام التمويل العقاري. لذلك يجب مراجعة المستندات القانونية والتأكد من اشتراطات البنك قبل إتمام عملية الشراء.
يمكنك التعرف على المزيد من التفاصيل من خلال دليل مشروعات شركة قوافل للتطوير العقاري في بيت الوطن.
3. منطقة الأندلس
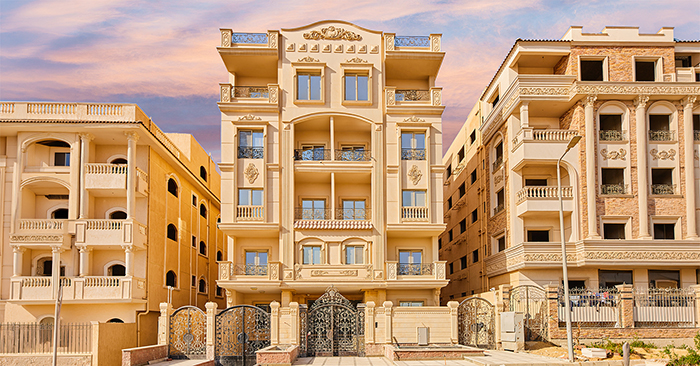
اجود انواع التشطيب بارخص الاسعار
تتميز منطقة الأندلس بموقعها داخل القاهرة الجديدة، وتضم مجموعة من المباني والوحدات السكنية التي تناسب شرائح مختلفة من المشترين.
وتُعد من المناطق التي يمكن وضعها ضمن قائمة المقارنة عند البحث عن شقق للبيع في التجمع الخامس، خاصة للأشخاص الذين يهتمون بالجمع بين الموقع السكني المناسب والقرب من الخدمات.
وتختلف أسعار الوحدات فيها وفقًا للمساحة والتشطيب وموقع المبنى وحالة العقار القانونية، ولذلك ينبغي دراسة كل وحدة بشكل مستقل قبل اتخاذ قرار الشراء.
4. منطقة اللوتس
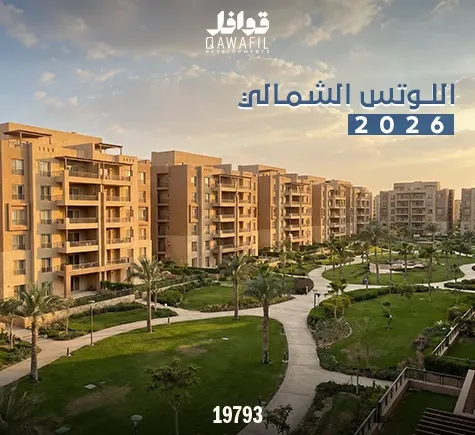
اعرف اكثر عن منطقة اللوتس التجمع الخامس
تُعد منطقة اللوتس من المناطق المهمة في القاهرة الجديدة، وتتميز بموقعها بالقرب من عدد من المحاور والمناطق الحيوية.
وتجذب المنطقة الباحثين عن وحدات سكنية في نطاق عمراني متطور، كما تضم مشروعات عقارية متنوعة تختلف من حيث التصميم والمساحات ومستويات التشطيب.
وعند التفكير في شراء شقة بالتمويل العقاري داخل اللوتس، يجب مراجعة مستندات الملكية والتراخيص والموقف القانوني للوحدة، إلى جانب دراسة التكاليف الإجمالية للشراء.
منطقة جنوب الأكاديمية والأحياء السكنية الأخرى
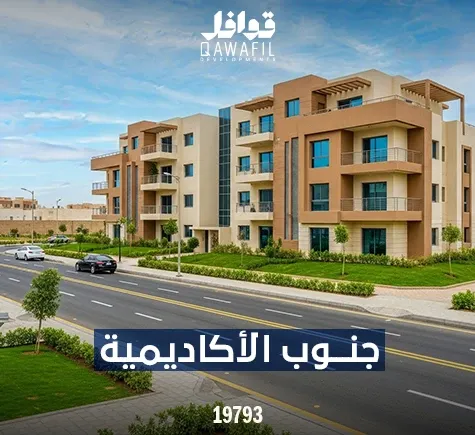
اسعار الشقق في جنوب الاكادمية التجمع الخامس
تضم القاهرة الجديدة مناطق سكنية متعددة يمكن أن تكون مناسبة للباحثين عن شقق بمساحات وأسعار مختلفة.
ومن المهم عدم حصر البحث في منطقة واحدة، بل مقارنة أكثر من اختيار وفقًا للموقع والميزانية والاحتياجات اليومية، مع التأكد من استيفاء الوحدة لشروط التمويل العقاري.
شروط الحصول على شقق تمويل عقاري بالتجمع الخامس
تختلف شروط التمويل العقاري من بنك إلى آخر ومن شركة تمويل إلى أخرى، كما تختلف باختلاف المبادرات التمويلية التي قد تطلقها الجهات الرسمية.
ومع ذلك، توجد مجموعة من المعايير الأساسية التي يتم الاعتماد عليها عند دراسة طلبات التمويل العقاري في مصر.
1. وجود دخل ثابت أو قابل للإثبات
يجب أن يكون لدى المتقدم مصدر دخل يمكن إثباته بالمستندات المطلوبة، حتى تتمكن جهة التمويل من تقييم قدرته على سداد الأقساط الشهرية.
وقد يكون مصدر الدخل راتبًا شهريًا من وظيفة حكومية أو خاصة، أو دخلًا من نشاط تجاري أو مهني، وفقًا لطبيعة المستندات التي تقبلها الجهة الممولة.
2. استيفاء شروط السن
تشترط بعض جهات التمويل ألا يقل عمر المتقدم عن 21 عامًا، مع تحديد حد أقصى للعمر عند انتهاء فترة التمويل وفقًا للسياسات المعتمدة.
ويُفضل الاستعلام عن هذه الشروط مسبقًا، خاصة إذا كان المشتري يرغب في الحصول على فترة سداد طويلة.
3. توفير مقدم مناسب
لا يغطي التمويل العقاري عادةً كامل قيمة الوحدة، بل يساهم المشتري بجزء من السعر كمقدم، ويتم تحديد نسبة التمويل وفقًا لقيمة العقار ودخل العميل وشروط الجهة الممولة.
ووفقًا للأسئلة الشائعة المنشورة من الاتحاد المصري للتمويل العقاري، قد يصل الحد الأقصى للتمويل السكني إلى 90% من قيمة الوحدة في بعض الحالات، مع خضوع النسبة الفعلية لمعايير التمويل والتقييم الائتماني.
4. الالتزام بالحدود المقررة للأقساط
تقوم جهة التمويل بدراسة الالتزامات المالية الحالية للعميل، حتى لا تتجاوز الأقساط نسبة غير مناسبة من دخله الشهري.
وتختلف النسب حسب نوع التمويل والفئة المستفيدة والضوابط المعمول بها، لذلك لا ينبغي الاعتماد على نسبة واحدة باعتبارها قاعدة ثابتة لجميع العملاء.
5. أن تكون الوحدة مؤهلة للتمويل
من أهم الشروط التي يجب الانتباه إليها أن تكون الوحدة السكنية مستوفية للمتطلبات القانونية والفنية التي تقبلها جهة التمويل.
ويشمل ذلك مراجعة مستندات الملكية والتراخيص والموقف القانوني للعقار، بالإضافة إلى تقييم الوحدة وتحديد قيمتها السوقية.
وقد ترفض الجهة الممولة بعض الوحدات حتى إذا كان المشتري يتمتع بدخل مناسب، بسبب عدم استيفاء العقار للشروط المطلوبة.
الأوراق والمستندات المطلوبة للحصول على التمويل العقاري
اتعرف علي قانون الاستثمار المصري
تختلف المستندات المطلوبة بحسب طبيعة عمل المتقدم والجهة التي يتعامل معها، لكن توجد مجموعة من الأوراق الشائعة التي تساعد على دراسة الطلب.
أولًا: المستندات الشخصية
صورة بطاقة الرقم القومي سارية.
مستند يوضح الحالة الاجتماعية عند الحاجة.
إيصال مرافق حديث لإثبات محل الإقامة إذا طلبته جهة التمويل.
بيانات الاتصال والعنوان الحالي.
ثانيًا: مستندات إثبات الدخل
بالنسبة للموظفين:
شهادة مفردات مرتب حديثة.
خطاب من جهة العمل يوضح الوظيفة وتاريخ التعيين والدخل.
كشف حساب بنكي عند طلبه.
مستندات إضافية تثبت مصادر الدخل الأخرى إن وجدت.
أما أصحاب الأعمال والمهن الحرة، فقد يُطلب منهم تقديم:
السجل التجاري والبطاقة الضريبية عند انطباق ذلك.
شهادة دخل أو مستندات محاسبية معتمدة.
كشوف حسابات بنكية.
مستندات تثبت طبيعة النشاط واستمراره.
ثالثًا: مستندات الوحدة السكنية
قد تشمل الأوراق الخاصة بالعقار:
عقد ملكية الوحدة أو مستندات تسلسل الملكية.
التراخيص والمستندات القانونية الخاصة بالمبنى.
بيانات الوحدة ومساحتها وموقعها.
مستندات التسجيل أو الشهر العقاري بحسب الحالة.
أي مستندات إضافية تطلبها جهة التمويل بعد مراجعة العقار.
ومن الأفضل الحصول على قائمة المستندات النهائية من البنك أو شركة التمويل قبل بدء الإجراءات، لأن متطلبات كل حالة قد تختلف.
خطوات شراء شقة في التجمع الخامس عن طريق التمويل العقاري
يمكن تقسيم عملية شراء الشقة بالتمويل العقاري إلى مجموعة من المراحل التي تساعد المشتري على إتمام العملية بشكل منظم وتقليل احتمالات حدوث مشكلات مستقبلية.
الخطوة الأولى: تحديد الميزانية المناسبة
قبل البحث عن الشقق، يجب تحديد المبلغ المتاح للمقدم والقسط الشهري الذي يمكن تحمله دون التأثير على الالتزامات الأساسية للأسرة.
ولا يكفي النظر إلى قيمة القسط وحدها، بل يجب حساب المصروفات الأخرى مثل رسوم التقييم والمصاريف الإدارية والتأمين والصيانة، بحسب ما ينطبق على المعاملة.
اسعار الشقق في بيت الوطن التجمع الخامس
الخطوة الثانية: اختيار المنطقة السكنية
يجب تحديد المنطقة المناسبة داخل التجمع الخامس بناءً على طبيعة الحياة التي يبحث عنها المشتري.
فبعض الأشخاص يفضلون القرب من شارع التسعين والمناطق التجارية، بينما يفضل آخرون الأحياء الأكثر هدوءًا أو المناطق القريبة من المدارس والجامعات والخدمات اليومية.
الخطوة الثالثة: اختيار الوحدة المناسبة
بعد تحديد المنطقة، تبدأ مرحلة المقارنة بين الوحدات المتاحة من حيث:
المساحة وعدد الغرف.
موقع الشقة داخل المبنى.
مستوى التشطيب.
جودة البناء والمرافق.
حالة المبنى وموعد الاستلام.
الوضع القانوني للوحدة.
الخطوة الرابعة: التأكد من قابلية العقار للتمويل
هذه من أهم الخطوات في عملية الشراء؛ إذ يجب عرض مستندات العقار على الجهة الممولة للتأكد من إمكانية قبوله قبل الالتزام النهائي بالشراء.
ومن الأفضل عدم دفع مبالغ كبيرة أو توقيع اتفاق نهائي غير مشروط قبل معرفة موقف العقار من التمويل.
الخطوة الخامسة: تقديم طلب التمويل
يقدم المشتري المستندات الشخصية والمالية والعقارية المطلوبة، وتبدأ جهة التمويل في مراجعة الطلب ودراسة القدرة الائتمانية.
الخطوة السادسة: تقييم الوحدة والموافقة
تقوم الجهة المختصة بتقييم العقار والتحقق من قيمته ومدى مطابقته للشروط، ثم تحدد قيمة التمويل الممكنة والمقدم وفترة السداد ومعدل العائد.
الخطوة السابعة: استكمال التعاقد
بعد الموافقة، يتم استكمال الإجراءات القانونية وتوقيع العقود وسداد المقدم والرسوم المتفق عليها، ثم تبدأ عملية سداد الأقساط وفقًا لجدول التمويل.
الفرق بين التمويل العقاري وأنظمة التقسيط من شركات التطوير العقاري
يخلط بعض المشترين بين التمويل العقاري والتقسيط المباشر الذي تقدمه شركات التطوير العقاري، رغم وجود اختلافات مهمة بين النظامين من حيث جهة التمويل ومدة السداد والإجراءات القانونية.
ويساعد فهم هذه الاختلافات على اختيار طريقة الشراء الأنسب للميزانية والاحتياجات الشخصية.
وجه المقارنة | التمويل العقاري | التقسيط المباشر |
|---|---|---|
جهة التمويل | بنك أو شركة تمويل عقاري | المطور العقاري |
المقدم | حسب شروط جهة التمويل | حسب خطة المطور |
مدة السداد | قد تمتد لفترات طويلة وفقًا للقواعد المعمول بها | تختلف حسب المشروع |
دراسة العميل | دراسة ائتمانية ودخل العميل | حسب سياسة المطور |
تقييم العقار | يخضع لتقييم الجهة الممولة | وفقًا لسياسة البيع والتعاقد |
الإجراءات | إجراءات تمويل وضمانات قانونية | إجراءات تعاقد مع المطور |
أيهما أفضل عند شراء شقة في التجمع الخامس؟
لا توجد إجابة واحدة تناسب جميع المشترين، لأن الاختيار يعتمد على قيمة الوحدة ومقدم الحجز والدخل الشهري والمدة التي يرغب العميل في السداد خلالها.
فالتمويل العقاري قد يكون مناسبًا لمن يبحث عن توزيع تكلفة شراء العقار على فترة طويلة، ولديه وحدة مستوفية لشروط التمويل.
أما التقسيط المباشر فقد يكون مناسبًا لمن يرغب في شراء وحدة من مشروع عقاري يوفر خطة سداد تتناسب مع ظروفه، دون المرور بإجراءات التمويل البنكي التقليدية.
ومن المهم عدم اعتبار نظام التقسيط لدى المطور تمويلًا عقاريًا بالمعنى القانوني؛ فلكل نظام طبيعته وإجراءاته والتزاماته.
هل جميع شقق التجمع الخامس متاحة بنظام التمويل العقاري؟
الإجابة هي لا. فوجود شقة معروضة للبيع في التجمع الخامس لا يعني بالضرورة إمكانية شرائها من خلال التمويل العقاري.
هناك مجموعة من العوامل التي تحدد مدى قابلية الوحدة للتمويل، ومن أهمها:
الموقف القانوني للعقار
يجب أن تكون مستندات ملكية العقار واضحة، وأن تتوافق مع المتطلبات القانونية التي تحددها جهة التمويل.
وقد تواجه بعض الوحدات مشكلات تتعلق بتسلسل الملكية أو التراخيص أو إجراءات التسجيل، وهو ما قد يؤثر على إمكانية قبولها.
حالة المبنى والوحدة
تختلف متطلبات التمويل حسب نوع العقار وحالته، وقد تضع جهة التمويل اشتراطات معينة تتعلق باكتمال البناء والتشطيب والمرافق.
تقييم العقار
تقوم جهة التمويل بتحديد قيمة الوحدة من خلال إجراءات التقييم المعتمدة لديها، وقد تختلف القيمة المقدرة عن السعر الذي يطلبه البائع.
وفي هذه الحالة، تتحدد قيمة التمويل وفقًا للضوابط المعتمدة ونسبة التمويل الممكنة.
شروط جهة التمويل
قد تقبل إحدى الجهات تمويل وحدة معينة بينما ترفضها جهة أخرى، بسبب اختلاف سياسات التقييم والضمانات والمستندات المطلوبة.
لذلك، من الأفضل الاستعلام من أكثر من جهة تمويل عند الحاجة، ومقارنة الشروط قبل اتخاذ القرار النهائي.
هل يمكن الاستفادة من مبادرات التمويل العقاري الحكومية لشراء شقة بالتجمع الخامس؟
تقدم الدولة المصرية برامج ومبادرات لدعم التمويل العقاري، ويُعد صندوق الإسكان الاجتماعي ودعم التمويل العقاري من الجهات الرئيسية المسؤولة عن تنظيم برامج الإسكان الاجتماعي ودعم الفئات المستحقة.
لكن من الضروري التمييز بين التمويل العقاري التجاري المتاح من خلال البنوك وشركات التمويل، وبين المبادرات الحكومية التي تستهدف فئات محددة وتلتزم بشروط ومواقع وأسعار معينة.
فليس كل برنامج تمويل عقاري حكومي متاحًا لشراء أي شقة في السوق العقاري، كما أن بعض المبادرات ترتبط بمشروعات محددة ومدن جديدة وشروط دخل معينة.
على سبيل المثال، أعلنت وزارة الإسكان في أبريل 2026 عن تعاون مع المطورين العقاريين لتوفير وحدات ضمن مبادرة «سكن لكل المصريين»، بعائد متناقص يبلغ 8% ولمدة تصل إلى 20 عامًا، مع تحديد مدن ومشروعات وشروط خاصة بهذا الطرح. ولم تكن القاهرة الجديدة ضمن المدن الثماني المذكورة في الإعلان.
لذلك، يجب عدم افتراض أن شقق التجمع الخامس مؤهلة تلقائيًا للاستفادة من المبادرات المدعومة، بل ينبغي مراجعة شروط كل طرح والتأكد من المدن والوحدات المشمولة به.
ويمكن متابعة المعلومات الرسمية من خلال صندوق الإسكان الاجتماعي ودعم التمويل العقاري.
فوائد و عيوب التمويل العقاري
مميزات شراء شقة بالتمويل العقاري في التجمع الخامس
يمتلك التمويل العقاري مجموعة من المميزات التي تجعله خيارًا يستحق الدراسة بالنسبة للأشخاص الراغبين في امتلاك عقار داخل القاهرة الجديدة.
1. توزيع قيمة العقار على فترة طويلة
بدلًا من دفع كامل قيمة الشقة مرة واحدة، يستطيع المشتري سداد جزء من قيمتها كمقدم، ثم سداد باقي المبلغ على أقساط وفقًا للاتفاق مع جهة التمويل.
وتساعد هذه الميزة على تقليل الضغط المالي الناتج عن شراء العقار، بشرط اختيار قسط يتناسب مع الدخل الشهري.
2. إمكانية امتلاك عقار بموقع مميز
يتيح التمويل العقاري للمشتري فرصة البحث عن وحدة في منطقة مناسبة لاحتياجاته، بدلًا من الاقتصار على الوحدات التي يستطيع دفع قيمتها نقدًا.
لكن يظل اختيار العقار مرتبطًا بقيمة التمويل المتاحة والشروط القانونية المطلوبة.
3. تنظيم الالتزامات المالية
وجود جدول سداد واضح يساعد المشتري على تنظيم ميزانيته الشهرية، ومعرفة قيمة الالتزامات المطلوبة منه طوال مدة التمويل.
4. تنوع الوحدات السكنية
يتميز التجمع الخامس بتنوع المشروعات السكنية، وهو ما يتيح للمشتري المقارنة بين الشقق بمساحات مختلفة ومواقع ومستويات تشطيب متعددة.
5. إمكانية الاستفادة من العقار مستقبلًا
يمكن أن يمثل العقار أصلًا طويل الأجل، سواء كان الهدف منه السكن أو الاستثمار أو التأجير مستقبلًا.
ومع ذلك، لا توجد ضمانات بتحقيق ارتفاع معين في الأسعار أو عائد استثماري محدد، لأن ذلك يتأثر بظروف السوق وموقع العقار وحالته والطلب عليه.
عيوب وتحديات التمويل العقاري التي يجب معرفتها
على الرغم من مميزات التمويل العقاري، فإنه يتضمن بعض التحديات التي ينبغي دراستها جيدًا قبل اتخاذ قرار الشراء.
1. الالتزام المالي لفترة طويلة
قد تمتد فترة سداد التمويل لسنوات عديدة، وهو ما يتطلب استقرارًا نسبيًا في الدخل وقدرة على تحمل الالتزامات المستقبلية.
2. وجود تكاليف إضافية
لا تقتصر تكلفة التمويل على قيمة القسط فقط، فقد توجد مصروفات إدارية ورسوم دراسة وتقييم وتأمين، وفقًا لشروط الجهة الممولة.
3. إجراءات وموافقات متعددة
تحتاج عملية التمويل إلى مراجعة مستندات المشتري والعقار، وقد تستغرق وقتًا إضافيًا مقارنة ببعض عمليات الشراء النقدي أو التقسيط المباشر.
4. عدم قبول جميع العقارات
قد تكون هناك وحدات مناسبة من حيث الموقع والسعر والمساحة، لكنها غير مؤهلة للتمويل بسبب مشكلات قانونية أو عدم استيفاء شروط الجهة الممولة.
5. ضرورة الالتزام بالأقساط
يجب على العميل الالتزام بمواعيد السداد، لأن التأخر في دفع الأقساط قد يؤدي إلى غرامات أو إجراءات تعاقدية وقانونية وفقًا للعقد.
كيف تختار أفضل شقة تمويل عقاري بالتجمع الخامس؟
اختيار الشقة المناسبة يحتاج إلى دراسة مجموعة من العوامل، لأن قرار شراء العقار من القرارات المالية المهمة التي تؤثر على حياة المشتري لسنوات طويلة.
وفيما يلي أهم النصائح التي تساعدك على اتخاذ قرار أكثر وعيًا.
اختر الموقع قبل التركيز على السعر
قد تكون هناك شقتان بنفس المساحة والسعر تقريبًا، لكن إحداهما تتميز بموقع أفضل وقربها من الخدمات والطرق الرئيسية.
لذلك، يجب تقييم الموقع ومدى سهولة الوصول إلى العمل والمدارس والمستشفيات والمراكز التجارية.
حدد المساحة المناسبة لاحتياجاتك
لا يشترط أن تكون الشقة الأكبر هي الاختيار الأفضل دائمًا، بل يجب أن تتناسب المساحة مع عدد أفراد الأسرة وطبيعة الاستخدام والميزانية المتاحة.
افحص جودة البناء والتشطيب
يجب التأكد من جودة الأعمال الإنشائية والمرافق والتشطيبات، وفحص الوحدة جيدًا قبل استلامها أو إتمام إجراءات الشراء.
راجع المستندات القانونية
لا تتخذ قرار الشراء بناءً على الصور أو الإعلانات فقط، بل اطلب الاطلاع على المستندات القانونية الخاصة بالوحدة والمبنى.
قارن بين أكثر من جهة تمويل
من الأفضل الحصول على عروض تمويلية مختلفة ومقارنتها من حيث:
نسبة المقدم.
معدل العائد وطريقة احتسابه.
مدة التمويل.
قيمة القسط الشهري.
إجمالي المبلغ المستحق.
الرسوم والمصروفات الإضافية.
شروط السداد المبكر.
احسب قدرتك المالية قبل التعاقد
يجب أن تترك مساحة كافية في ميزانيتك للمصروفات اليومية والطوارئ، وألا توجه الجزء الأكبر من دخلك إلى سداد القسط العقاري.
دور شركة قوافل للتطوير العقاري في سوق العقارات بالتجمع الخامس
شقق للبيع في القاهرة الجديدة
عند البحث عن شقق تمويل عقاري بالتجمع الخامس، لا ينبغي أن يقتصر اهتمام المشتري على اختيار طريقة السداد فقط، بل يجب أن يهتم أيضًا باختيار شركة تطوير عقاري تمتلك خبرة في السوق، وتحرص على جودة البناء والتخطيط الجيد للمشروعات.
وهنا يأتي دور شركة قوافل للتطوير العقاري باعتبارها إحدى الشركات العاملة في مجال التطوير العقاري بالقاهرة الجديدة، والتي تمتلك خبرة هندسية وإنشائية بدأت عام 2008، وانتقلت إلى العمل في القاهرة الجديدة عام 2016.
وتعمل الشركة على تطوير مشروعات سكنية وتجارية وإدارية وطبية، مع الاهتمام باختيار المواقع المناسبة والتصميمات المعمارية وجودة التنفيذ والتفاصيل التي تؤثر على تجربة العملاء.
ومن أبرز المناطق التي تتواجد بها مشروعات الشركة:
بيت الوطن: من المناطق السكنية التي تضم مجموعة من مشروعات قوافل في أحياء مختلفة.
النرجس الجديدة: منطقة تتميز بموقعها داخل القاهرة الجديدة وتنوع الفرص العقارية بها.
اللوتس: من المناطق التي تستقطب الباحثين عن وحدات سكنية في التجمع الخامس.
الأندلس: منطقة تضم مشروعات سكنية متنوعة تناسب احتياجات مختلفة.
وتقدم قوافل مجموعة من المشروعات التي يمكن للعملاء التعرف عليها ومقارنتها من حيث الموقع والمساحة والتصميم ومراحل التنفيذ.
لماذا تهتم بخبرة المطور العقاري عند شراء شقة؟
تُعد خبرة المطور العقاري من العوامل المهمة التي ينبغي وضعها في الاعتبار عند شراء أي وحدة سكنية، خاصة عندما يتعلق الأمر بالتزامات مالية طويلة الأجل.
فالشركة التي تمتلك سجلًا واضحًا من المشروعات المنفذة يمكن للمشتري دراسة أعمالها السابقة، والتعرف على جودة التنفيذ والالتزام بالمواصفات المتفق عليها.
وتتمثل أبرز النقاط التي يجب مراجعتها عند تقييم المطور العقاري في:
الخبرة السابقة في تنفيذ المشروعات السكنية.
جودة التصميمات والأعمال الإنشائية.
الالتزام بالمواعيد والمواصفات التعاقدية.
اختيار مواقع مناسبة للمشروعات.
وضوح المستندات والتعاقدات.
توفير معلومات دقيقة عن مراحل التنفيذ والاستلام.
تعرف على مشروعات قوافل في القاهرة الجديدة
إذا كنت تبحث عن شقة في التجمع الخامس أو إحدى مناطق القاهرة الجديدة، يمكنك التعرف على المشروعات التي تطورها شركة قوافل من خلال الروابط التالية، وجميعها روابط داخلية تابعة للشركة:
تعرف على شركة قوافل وخبرتها في التطوير العقاري
استكشف المشروعات السابقة لشركة قوافل
تعرف على مشروعات قوافل في بيت الوطن والتجمع الخامس
ومن المهم التأكيد على أن شراء وحدة من مشروعات قوافل بنظام التقسيط المباشر لا يعني تلقائيًا أنها مؤهلة للتمويل العقاري البنكي؛ إذ يجب مراجعة تفاصيل كل مشروع والتأكد من توافر الشروط والمستندات المطلوبة لدى جهة التمويل.
كيف تساعدك قوافل في اختيار الوحدة المناسبة؟
يمكن للعملاء التواصل مع فريق شركة قوافل للتعرف على المشروعات السكنية المتاحة، ومواقعها ومساحاتها ومواصفاتها وأنظمة السداد التي تقدمها الشركة.
كما يمكن الاستفسار عن الوحدات الجاهزة أو المشروعات التي لا تزال تحت الإنشاء، ومقارنة الاختيارات وفقًا للميزانية والاحتياجات السكنية.
وتوفر الشركة قنوات للتواصل مع فريق المبيعات من خلال الرقم 19793، للحصول على معلومات عن المشروعات والعروض المتاحة.
وبذلك ترتبط أهمية البحث عن شقق تمويل عقاري بالتجمع الخامس بدور شركات التطوير العقاري التي تساهم في توفير وحدات سكنية متنوعة داخل المنطقة، وتساعد العملاء على دراسة الاختيارات المتاحة قبل اتخاذ قرار الشراء.
H2: هل شراء شقة في التجمع الخامس مناسب للسكن أم الاستثمار؟
يُعد التجمع الخامس من المناطق التي تجمع بين الاستخدام السكني والفرص الاستثمارية، ويرجع ذلك إلى طبيعة التخطيط العمراني وتنوع الخدمات والمشروعات الموجودة في القاهرة الجديدة.
لكن تحديد ما إذا كان شراء الشقة مناسبًا للسكن أو الاستثمار يعتمد على الهدف الأساسي للمشتري.
شراء شقة للسكن العائلي
إذا كان الهدف هو السكن، فيجب إعطاء الأولوية للعوامل التي تؤثر على جودة الحياة اليومية، مثل:
قرب المدارس والجامعات.
توافر المستشفيات والمراكز الطبية.
سهولة الوصول إلى أماكن العمل.
وجود الأسواق ومراكز التسوق.
هدوء المنطقة ومستوى الخصوصية.
جودة المبنى والمرافق.
شراء شقة بهدف الاستثمار العقاري
أما إذا كان الهدف هو الاستثمار، فيجب الاهتمام بموقع الوحدة ومدى الطلب على الإيجار وإمكانية إعادة البيع والتكاليف المرتبطة بالاحتفاظ بالعقار.
ومن المهم حساب العائد المتوقع بعد خصم مصروفات الصيانة والإدارة وأي تكاليف أخرى، وعدم الاعتماد على توقعات ارتفاع الأسعار فقط.
هل يمكن تأجير الشقة أثناء سداد التمويل العقاري؟
قد يكون تأجير الوحدة ممكنًا وفقًا لشروط عقد التمويل والضمانات القانونية، لكن يجب مراجعة العقد والحصول على موافقة الجهة الممولة إذا كانت مطلوبة.
كما ينبغي التأكد من أن استخدام العقار لا يتعارض مع أي قيود أو التزامات منصوص عليها في اتفاق التمويل.
الأسئلة الشائعة حول شقق التمويل العقاري بالتجمع الخامس
هل توجد شقق تمويل عقاري بالتجمع الخامس؟
نعم، يمكن البحث عن وحدات سكنية في التجمع الخامس قابلة للتمويل العقاري، لكن يجب التأكد من استيفاء كل وحدة للشروط القانونية والفنية التي تحددها جهة التمويل.
ما أقل مقدم مطلوب لشراء شقة بالتمويل العقاري؟
لا توجد نسبة واحدة ثابتة لجميع الحالات؛ إذ تختلف قيمة المقدم حسب سعر الوحدة ونسبة التمويل ودخل العميل وسياسة البنك أو شركة التمويل.
وتحدد الجهة الممولة النسبة النهائية بعد دراسة الطلب وتقييم العقار.
هل يمكن شراء شقة بالتجمع الخامس بدون مقدم؟
في المعتاد، يتطلب التمويل العقاري مساهمة من المشتري في قيمة الوحدة، ولا ينبغي افتراض إمكانية الحصول على تمويل يغطي السعر بالكامل. ويجب مراجعة شروط كل جهة تمويل لمعرفة الحد الأدنى للمقدم.
ما مدة سداد التمويل العقاري؟
تختلف مدة السداد وفقًا لنوع التمويل والجهة الممولة وملف العميل. وقد تصل بعض برامج التمويل السكني إلى 20 عامًا أو أكثر وفقًا للشروط المطبقة.
هل يمكن للموظفين الحصول على تمويل عقاري؟
نعم، يمكن للموظفين التقدم للحصول على تمويل عقاري إذا استوفوا شروط السن والدخل والقدرة الائتمانية، وقدموا المستندات المطلوبة لإثبات دخلهم.
هل أصحاب الأعمال الحرة مؤهلون للتمويل العقاري؟
يمكن لأصحاب الأعمال والمهن الحرة التقدم للحصول على التمويل العقاري، بشرط تقديم المستندات التي تثبت طبيعة النشاط والدخل، وفقًا لمتطلبات الجهة الممولة.
هل يمكن شراء شقة تحت الإنشاء بالتمويل العقاري؟
يتوقف ذلك على طبيعة المشروع وحالته القانونية والإنشائية، وشروط الجهة الممولة. ولا تُقبل جميع الوحدات تحت الإنشاء تلقائيًا ضمن برامج التمويل العقاري.
هل يمكن الحصول على تمويل عقاري لشقة في بيت الوطن؟
يمكن دراسة إمكانية تمويل بعض الوحدات في بيت الوطن، لكن الأمر يتوقف على مستندات الملكية والتراخيص والموقف القانوني للعقار وشروط جهة التمويل.
هل التمويل العقاري أفضل من التقسيط مع المطور؟
يعتمد الاختيار على احتياجات المشتري. فالتمويل العقاري قد يوفر مدة سداد طويلة، بينما يمكن أن يوفر التقسيط المباشر مرونة مختلفة في المقدم والأقساط وفقًا لسياسة المطور.
ويجب مقارنة التكلفة الإجمالية لكل نظام قبل اتخاذ القرار.
هل يمكن الحصول على تمويل عقاري من أكثر من بنك؟
يمكن للمشتري الاستعلام من عدة بنوك وجهات تمويل ومقارنة عروضها، لكن الحصول على التمويل النهائي يخضع للموافقة الائتمانية وشروط كل جهة.
ما أهم شيء يجب التأكد منه قبل شراء شقة بالتمويل العقاري؟
أهم خطوة هي التأكد من سلامة الوضع القانوني للعقار وقابليته للتمويل، إلى جانب التأكد من قدرة المشتري على سداد الأقساط طوال مدة التعاقد.
الخلاصة
إن البحث عن شقق تمويل عقاري بالتجمع الخامس يمثل فرصة للراغبين في امتلاك وحدة سكنية داخل واحدة من أهم المناطق العمرانية في القاهرة الجديدة، خاصة مع تنوع الأحياء والمشروعات السكنية وتوافر الخدمات والطرق والمحاور الرئيسية.
ولكن نجاح تجربة الشراء لا يعتمد على اختيار نظام التمويل وحده، بل يحتاج إلى دراسة الموقع والمساحة والسعر وجودة البناء والمستندات القانونية، إلى جانب مقارنة عروض التمويل المختلفة وحساب الالتزامات المالية بصورة دقيقة.
كما يجب التفرقة بين التمويل العقاري الذي تقدمه البنوك وشركات التمويل، وأنظمة التقسيط المباشر التي توفرها شركات التطوير العقاري، حتى يكون المشتري على دراية كاملة بحقوقه والتزاماته.
وفي هذا الإطار، تواصل شركة قوافل للتطوير العقاري تقديم مشروعات عقارية متنوعة في القاهرة الجديدة، مع الاهتمام بالتخطيط وجودة التنفيذ واختيار المواقع المتميزة. ويمكن للراغبين في امتلاك وحدة سكنية التعرف على مشروعات الشركة والتواصل مع فريق المبيعات لمعرفة التفاصيل والمساحات وأنظمة السداد المتاحة، واختيار الوحدة التي تتناسب مع احتياجاتهم وإمكانياتهم المالية.
ملخص المقال
ومن هنا تبرز أهمية البحث عن شقق تمويل عقاري بالتجمع الخامس باعتبارها فرصة للراغبين في امتلاك وحدة سكنية من خلال نظام تمويلي يعتمد على دفع مقدم من قيمة العقار، ثم سداد المبلغ المتبقي على أقساط شهرية وفقًا لشروط جهة التمويل وفترة السداد المتفق عليها. ويساعد هذا النظام المشترين على توزيع تكلفة شراء العقار على فترة زمنية أطول، بما يمنحهم مرونة أكبر في إدارة ميزانيتهم والتخطيط لمستقبلهم المالي. ولا يقتصر اختيار الشقة المناسبة على معرفة سعرها أو طريقة سداد قيمتها فقط، بل يجب الاهتمام بموقع الوحدة، وجودة البناء، والمرافق المحيطة بها، ومدى ملاءمتها للاحتياجات اليومية. كما ينبغي التأكد من أن العقار يستوفي المتطلبات القانونية والفنية التي تحددها جهة التمويل قبل الموافقة على منحه التمويل العقاري.
- يركّز المقال على موضوع مقالات بيت الوطن بما يخدم المشتري والمستثمر.
- القرار العقاري الناجح يعتمد على المقارنة بين عدة خيارات ومراجعة التكلفة الإجمالية.
- يمكنك حجز استشارة مع فريق قوافل لتطبيق ما قرأته على وضعك الفعلي.
أسئلة شائعة
الأسئلة الشائعة حول هذا المقال
إجابات مختصرة على أكثر الأسئلة التي تصلنا بعد قراءة المقال.
المقال يقدم إرشادات عامة. للحصول على توصية مخصصة لميزانيتك وأهدافك، ننصح بحجز استشارة مع مستشار قوافل.
نحرص على مراجعة المحتوى دوريًا وفق أحدث بيانات السوق. تاريخ النشر يظهر أعلى المقال للمرجعية.
يمكنك تعبئة نموذج الاستشارة في الشريط الجانبي، أو التواصل عبر صفحة اتصل بنا — سنرد عليك خلال 24 ساعة.
نعم، ستجد في أسفل الصفحة مقالات ذات صلة، بالإضافة إلى أرشيف المدونة الكامل.